Rechnungszins und Höchstrechnungszins bei Versicherungen: Was ist das?

Wer eine Lebensversicherung abschließt, will damit Gewinn machen. Kapitalgarantie und eine satte Rendite: So lautete lange das Erfolgsmodell der Anbieter. Die Rechnungs- und Garantiezinsen erholen sich seit 2025 nach einem Tiefflug. Aber was ist der Rechnungszins überhaupt, was unterscheidet ihn vom Garantiezins und welche Auswirkungen haben beide auf deinen Versicherungsvertrag? Die KlarMacher bringen Licht ins Dunkel!
Themen in diesem Artikel
- Höchstrechnungszins – was ist das?
- Die Entwicklung des Höchstrechnungszins
- Überschüsse können für mehr Gewinn sorgen
- Sind Lebensversicherungen jetzt wieder attraktiver?
- FAQ: Häufige Fragen und Antworten
Auf den Punkt: Rechnungszins
- Der gesetzlich festgelegte Höchstrechnungszins für Lebens- und Rentenversicherungen beträgt aktuell 1,0 Prozent (Stand: 2026). Heißt: Mehr Gewinn als diese 1,0 Prozent darf dir die Versicherung nicht garantieren.
- Die Zinsen können höher ausfallen, wenn die Versicherung Überschüsse erwirtschaftet.
- Nach einer Empfehlung der Deutschen Aktuarvereinigung (DAV) soll der Höchstrechnungszins für Neuverträge ab 2027 bei 1,0 Prozent bleiben.
Höchstrechnungszins – was ist das?
Klare Sache: Wenn du Geld in einer Lebens- oder Rentenversicherung anlegst, möchtest du am Ende mehr herausbekommen, als du an Beiträgen reingesteckt hast. Wie viel an Gewinn für dich zusammenkommt, hängt maßgeblich von den Zinsen ab, die dir die Versicherung anbietet. Je höher die sind, desto mehr Ertrag fällt für dich ab. Und die Berechnungsgrundlage dafür, wie hoch deine Zinsen ausfallen, nennt sich Rechnungszins.
Um dich als Kund*:in zu gewinnen, könnten Versicherungen dich mit besonders hohen Zinsen ködern wollen. Die Frage ist nur, wie viel das Zinsversprechen wert ist. Schließlich muss das Geld für deinen Gewinn irgendwo herkommen. Anders ausgedrückt: Die Versicherung muss es erst selbst verdienen. Damit sie dabei keine zu großen Risiken eingeht und womöglich dein Geld und deinen Gewinn aufs Spiel setzt, gibt es den Höchstrechnungszins, also der höchste mögliche Rechnungszins.
Dieser Höchstrechnungszins wird regelmäßig von der BaFin neu festgelegt und ist eine gesetzliche Obergrenze für Zinsen. Mehr als den Höchstrechnungszins darf dir eine Versicherung aus Sicherheitsgründen nämlich nicht garantieren.
Garantiezins: Unterschied zum Höchstrechnungszins
Der Garantiezins wird oft mit dem Höchstrechnungszins in einen Topf geworfen. Das ist verständlich, weil beide meist gleich hoch sind – aber es gibt einen Unterschied: Den Garantiezins legen die Versicherungen selbst fest, und zwar unverrückbar bei Vertragsabschluss.
Wie hoch der Garantiezins ausfällt, ist von Anbieter zu Anbieter anders – das hängt einerseits von der allgemeinen Wirtschaftslage ab und davon, wie viel Zinsen die Versicherungen selbst bekommen, wenn sie das Geld anlegen. Andererseits spielen auch die eigenen Kosten der Versicherungen, die jeweilige Vertragslaufzeit und das Alter der Versicherten bei der Berechnung eine Rolle. Der Garantiezins kann niedriger als der Höchstrechnungszins ausfallen, er darf ihn aber nicht übersteigen.
Die Entwicklung des Höchstrechnungszins
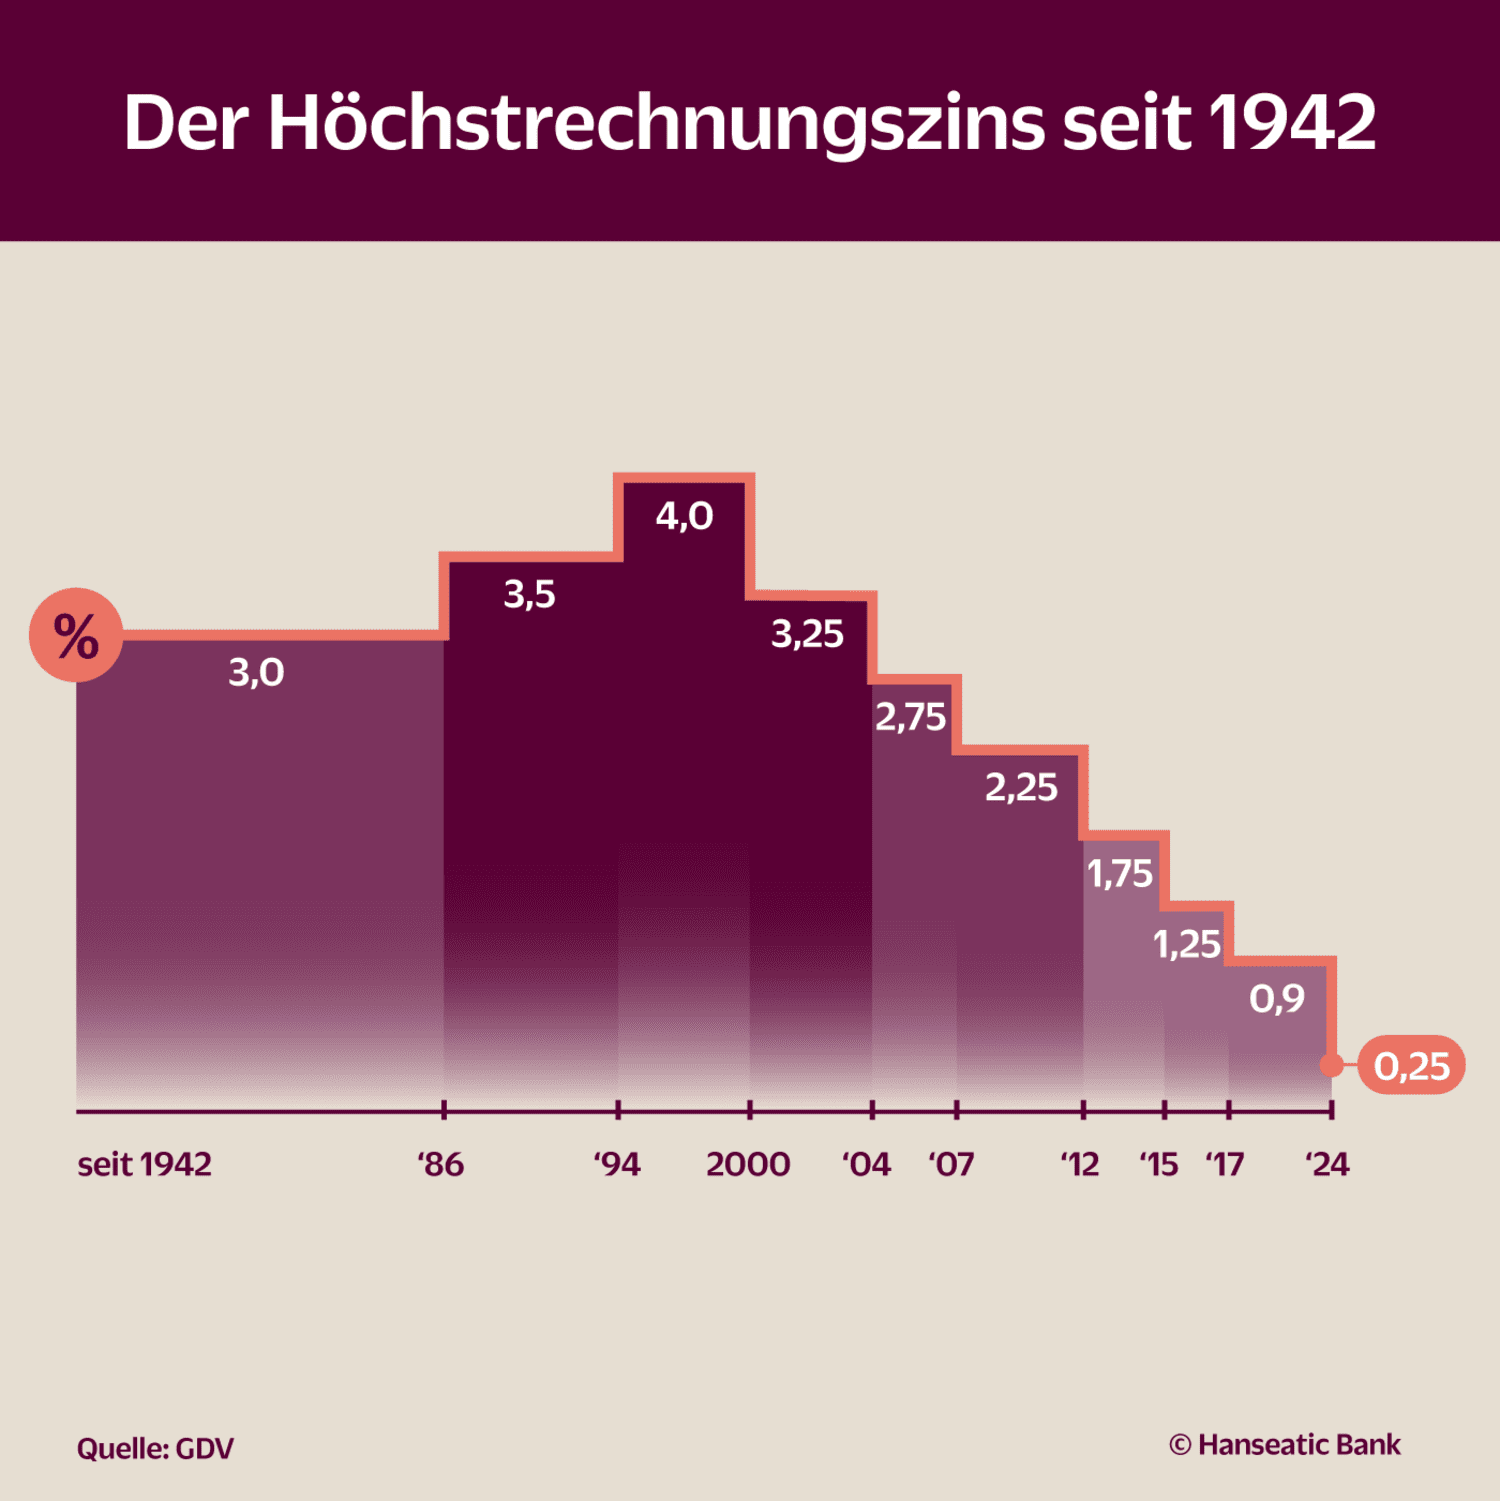
In den 90er Jahren lag der Höchstrechnungszins noch bei 4,0 Prozent. Danach wurde er jahrelang immer wieder abgesenkt, bis er – wegen der Niedrigzinsphase – im Jahr 2024 nur noch 0,25 Prozent betrug. Im Jahr 2025 wurde er dann wieder auf 1,0 Prozent erhöht. Auf diesem Stand ist der Höchstrechnungszins 2026 geblieben und wird voraussichtlich auch 2027 stabil bleiben (Stand: August 2026). Also mehr als vor einigen Jahren, aber immer noch deutlich weniger als zur Hochphase in den 90ern.
Was bedeutet dieser Höchstrechnungszins, das obere Limit für den Garantiezins, nun für Neuverträge, die in diesem Jahr abgeschlossen werden? 1,0 Prozent ist immerhin etwas, aber dein Gewinn kann niedriger ausfallen. Denn die Versicherung berechnet den Garantiezins zwar auf das eingezahlte Kapital, zieht davon aber noch Abschluss- und Verwaltungskosten ab. Und falls du zusätzlich eine Absicherung bei Berufsunfähigkeit oder im Todesfall haben möchtest, kostet das extra.
Überschüsse können für mehr Gewinn sorgen
Derzeit ist bei einer Lebensversicherung also nur eine übersichtliche Rendite garantiert. Aber neben dem Garantiezins können weitere Erträge hinzukommen, nämlich die sogenannten Überschussbeteiligungen. Das ist dein Anteil, wenn die Versicherung mehr Gewinn macht als die Garantiezinsen (siehe Kasten). Die Beteiligungen fallen zwar je nach Versicherungsunternehmen unterschiedlich hoch aus, aber immerhin bringen sie zusätzliche Rendite.
Wie entstehen die Überschüsse einer Lebensversicherung?
- Die Versicherung erwirtschaftet mit dem Kapital ihrer Kund*innen höhere Erträge als zugesagt.
- Die Versicherungskosten sind niedriger als kalkuliert.
- Es sterben weniger Einzahler*innen als statistisch zu erwarten war, und die Versicherung muss weniger an Hinterbliebene auszahlen.
Die Überschussbeteiligungen befanden sich jahrelang im Sinkflug. Die Nettoverzinsung der Kapitalanlagen von Versicherungen sackte seit dem Jahr 2000 von 7,51 auf 2,16 Prozent im Jahr 2022. Seit 2023 zeichnete sich jedoch die Wende ab: Viele Lebensversicherungen haben ihre Überschussbeteiligung wieder erhöht und die Nettoverzinsung steigt seitdem – wenn auch langsam.
Tabelle: Zinsentwicklung bei Lebensversicherungen
| Lebensversicherung: Nettoverzinsung der Kapitalanlagen | |
| Jahr | Jahreswert in Prozent |
| 1980 | 6,71 |
| 1990 | 6,78 |
| 2000 | 7,51 |
| 2002 | 4,68 |
| 2004 | 4,90 |
| 2006 | 4,82 |
| 2008 | 3,54 |
| 2010 | 4,27 |
| 2012 | 4,59 |
| 2014 | 4,63 |
| 2016 | 4,36 |
| 2018 | 3,59 |
| 2020 | 3,74 |
| 2022 | 2,16 |
| 2023 | 2,27 |
| 2024 | 2,37 |
Quelle: GDV/2025
In der Vergangenheit haben viele Versicherungen den Großteil ihrer Erträge mit Anleihen erwirtschaftet. Im Gegenzug versprachen sie den Käufer*innen der Anleihen nicht nur, das geborgte Geld innerhalb einer bestimmten Frist zurückzuzahlen. Zusätzlich legten sie fest vereinbarte Zinsen obendrauf. In der Niedrigzinsphase nach 2008 warfen die Anleihen jedoch nicht genug ab.
Deshalb haben viele Versicherungen ihre Überschussbeteiligung in dieser Zeit drastisch gekürzt. Um wenigstens etwas Gewinn anbieten zu können, mussten sie immer höhere Risiken in Kauf nehmen: Statt in Anleihen investierten sie öfter in Beteiligungen oder Immobilien – weil da höhere Gewinne lockten.
Diese Strategie könnte aber zum Problem werden, wenn die Europäische Zentralbank (EZB) die Marktzinsen erhöht. Das tut sie in der Regel, wenn die Preise von Waren und Dienstleistungen weiter ansteigen – und damit die Inflation. Damit so eine allgemeine Verteuerung nicht aus dem Ruder läuft, setzen Zentralbanken wie die EZB normalerweise die Zinsen herauf. Die Folge: Auch Anleihen bringen dann automatisch wieder mehr Zinsen. Diese riskante Gratwanderung der Versicherungen könnte mit den aktuell langsam steigenden Zinsen enden.
Das klingt zunächst gut. Aber gleichzeitig verlieren Aktien oder Immobilien dann in der Regel an Wert. Das ist ein wirtschaftlicher Automatismus.
Sind Lebensversicherungen jetzt wieder attraktiver?
Mit dem stabilen Höchstrechnungszins von 1,0 Prozent könnten Lebensversicherungen in den kommenden Jahren wieder attraktiver für Anleger*innen sein als in der Niedrigzinsphase,Auch Bestandskund*innen der Versicherungen würden von einem höheren Zinsniveau durch eine steigende Überschussbeteiligung.
Tipp: Wenn du unsicher bist, ob eine Lebensversicherung sich für dich lohnen könnte, kannst du dich bei einer Verbraucherzentrale beraten lassen.
Strahlende Aussichten fürs Konto
Beim TagesGeld der Hanseatic Bank kommst du täglich an deine Ersparnisse. Trotzdem gibt es attraktive Zinsen – sogar mehr als auf einem Sparbuch. Da freut sich dein Konto. Und du gleich mit.