Taschengeld: Was ist angemessen, wie viel ist zu viel?

„Mama, Mama, kaufst du mir die Bonbons? Und die Zeitschrift?” Wer hat noch nicht diesen Kampf an der Supermarktkasse geführt? Wie gut, wenn man dann sagen kann: „Dafür bekommst du doch Taschengeld”. Damit kann das Kind allein entscheiden, ob es die Bonbons oder doch lieber die Zeitschrift haben will. Oder sollte es für beides reichen? Wie viel braucht ein Kind, wie viel ist angemessen? Die KlarMacher haben nachgezählt.
Themen in diesem Artikel
- Taschengeld? Wozu überhaupt?
- Tabelle: Angemessenes Taschengeld im Alter zwischen 4 und 9 Jahren
- Tabelle: Angemessenes Taschengeld ab dem Alter von 10 Jahren
- Was ist, wenn die Eltern nicht so viel Taschengeld zahlen können?
- Wofür dürfen Kinder ihr Taschengeld ausgeben?
- Gibt es auch: Taschengeld-Apps
- FAQ: Häufige Fragen und Antworten

Auf den Punkt: Wie viel Taschengeld ist angemessen?
- Schon im Vorschulalter hilft Taschengeld Kindern dabei, selbst über Geld zu entscheiden.
- Einen gesetzlichen Anspruch auf Taschengeld gibt es nicht.
- Das Deutsche Jugendinstitut gibt Empfehlungen, wie viel Taschengeld in welchem Alter angemessen ist.
- Falls das Familienbudget nicht ausreicht, sollten Eltern lieber weniger zahlen, aber dafür regelmäßig, und offen mit ihren Kindern sprechen.
- Das Kind sollte selbst entscheiden dürfen, wofür es sein Geld ausgibt.
- Taschengeld-Apps können Kindern beim Sparen und Planen helfen, aber Eltern sollten auf Kosten und Datenschutz der Anbieter achten.
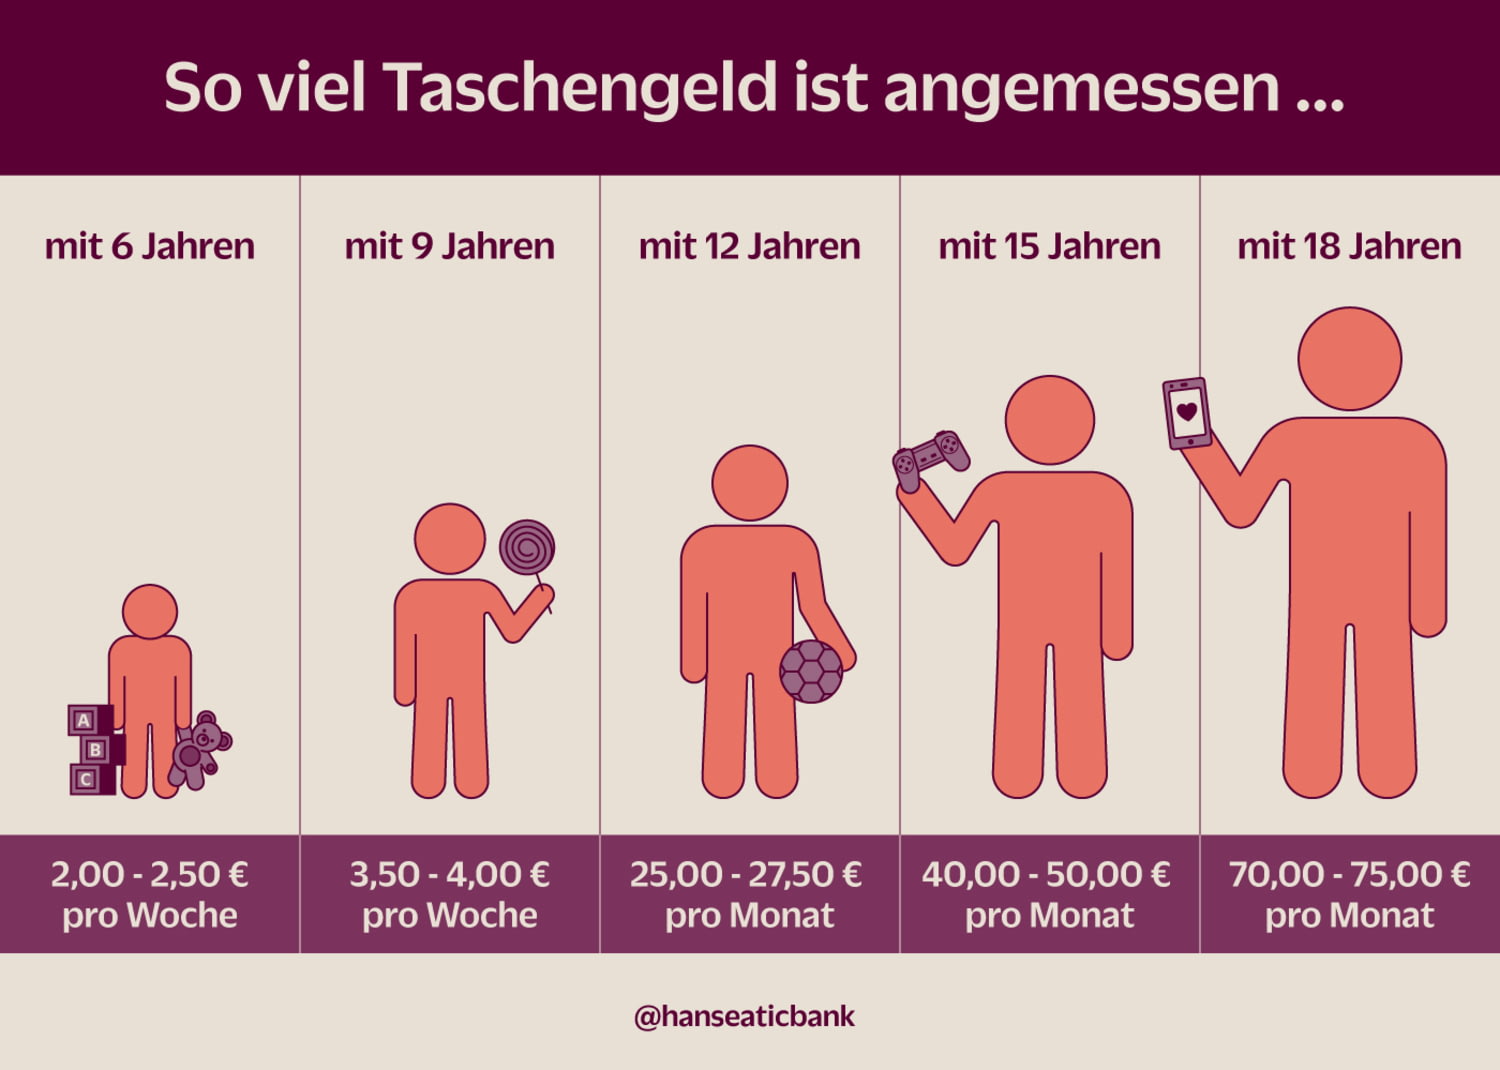
Quelle für die Zahlen in der Grafik ist das Familienportal des Bundes
Taschengeld? Wozu überhaupt?
Eltern müssen für ihre Kinder allerhand zahlen: Essen, Kleidung, das Dach über dem Kopf. Und mit den Geburtstagsgeschenken für die Freund*innen, den Ausflügen und dem Fußballverein kommt noch so einiges obendrauf.
Und dann auch noch Taschengeld? Muss das sein? Das Kind kann doch fragen, wenn es noch den einen oder anderen Euro extra braucht. So oder so ähnlich denken viele Eltern. Doch Expert*innen raten zum Taschengeld: Die finanzielle Bildung ist wichtig – ein Kind soll (und muss) lernen, mit Geld umzugehen.
Und das geht nur, wenn es selbst eine Summe zur Verfügung hat, über die es frei entscheiden kann. Will es lieber sparen für einen größeren Wunsch? Oder alles für Süßigkeiten ausgeben? Teils, teils? Solche Entscheidungen kann der Nachwuchs schon mit wenigen Cent üben. Und ab wann ist Taschengeld sinnvoll? Schon im Vorschulalter, rät das Deutsche Jugendinstitut (kurz DJI).
Es sollte möglichst nicht zu viel Geld sein. Aber wie viel Taschengeld ist „zu viel”? Als unverbindliche Orientierungshilfe dienen die Werte vom DJI (siehe Tabellen). Bekommt das Kind sehr viel mehr Taschengeld, könnte es laut den Expert*innen den Wert des Geldes nicht wirklich schätzen lernen.
Ein Recht auf Taschengeld gibt es aber nicht. Du bist also nicht dazu verpflichtet, ein Taschengeld auszuzahlen.
Taschengeld aufs Konto statt bar
Die Studie „Finanzbildung heute“ im Auftrag von Mastercard aus dem Jahr 2023 zeigt, dass die Kinder (ab 10 Jahren) und die jungen Erwachsenen durchschnittlich 57,21 Euro Taschengeld pro Monat erhalten. Und das bekommen sie von ihren Eltern immer öfter auf digitalem Wege. Gut ein Drittel (32 Prozent) überweist dem Nachwuchs das Taschengeld aufs Konto. Damit treffen sie den Nerv der 10- bis 18-Jährigen: So können sie online shoppen und bezahlen – zum Beispiel mit einer Kreditkarte für Kinder. Laut der Studie besitzt auch fast die Hälfte der 10-Jährigen ein Smartphone. Und bei den ab 14-Jährigen gilt das für nahezu alle.
Angemessenes Taschengeld im Alter zwischen 4 bis 9 Jahren
Das Deutsche Jugendinstitut veröffentlicht regelmäßig eine Empfehlung, wie viel Taschengeld in welchem Alter angemessen ist. Demnach sollten Kinder schon früh etwas bekommen, über das sie frei verfügen dürfen. Bis zum Ende der Grundschule ist es sinnvoll, das Taschengeld einmal die Woche auszubezahlen. Denn mit der Planung über einen ganzen Monat hinweg sind die Kleinen häufig noch überfordert.
Die Taschengeld-Tabelle des Deutschen Jugendinstituts vom Septembe 2025
| Alter | Taschengeld |
| unter 6 Jahren | 1,00 bis 2,00 Euro pro Woche |
| 6-7 Jahre | 2,00 bis 3,00 Euro pro Woche |
| 8-9 Jahre | 3,00 bis 4,00 Euro pro Woche |
Angemessenes Taschengeld ab dem Alter von 10 Jahren
Mit der weiterführenden Schule steigen die Ansprüche und die Möglichkeiten der Kinder – und damit die Taschengeld-Wünsche. Jetzt wird es laut Expert*innenmeinung Zeit, dass die Kinder lernen, sich das Geld über einen ganzen Monat aufzuteilen. Also wird eine Auszahlung alle vier Wochen empfohlen. Später im Erwachsenenleben gibt es das Geld schließlich auch nur einmal im Monat.
| Alter | Taschengeld |
| 10-11 Jahre | 15,00 bis 25,00 Euro pro Monat |
| 12-13 Jahre | 20,00 bis 30,00 Euro pro Monat |
| 14-15 Jahre | 25,00 bis 45,00 Euro pro Monat |
| 16-17 Jahre* | 40,00 bis 60,00 Euro pro Monat |
| 18 Jahre und älter* | 55,00 bis 75,00 Euro pro Monat |
* gilt für Jugendliche ab 16 Jahren, die wirtschaftlich noch von den Eltern abhängig sind (z. B. Schüler:innen)
Was ist, wenn die Eltern nicht so viel Taschengeld zahlen können?
Das Haushaltsgeld ist knapp? Du hast mehrere Kinder, und das Budget reicht nicht für so viel Taschengeld? Denk daran: Die genannten Summen sind nur eine Empfehlung. Entscheidend ist vor allem, dass dein Kind überhaupt eine gewisse Summe bekommt, um den Umgang mit Geld zu lernen. Deshalb ist in einer solchen Lage Folgendes wichtig:
- Rede mit deinem Kind offen über die finanzielle Situation der Familie. Erkläre ihm, warum es vielleicht weniger Geld bekommt als seine Freund*innen.
- Zahle lieber eine geringe Summe, aber dafür möglichst regelmäßig und verlässlich.
- Behandle alle Kinder möglichst gleich. Sprich es offen an, wenn sich deine finanzielle Lage ändert und dein Kind vielleicht weniger Taschengeld bekommt als zuvor. Oder wenn die älteren Geschwister im selben Alter mehr bekommen haben.
Wenn das Geld deinem Kind nicht reicht, dürfen sich Jugendliche unter den gesetzlichen Vorgaben etwas dazuverdienen. Ab 13 Jahren dürfen Kinder mit Zustimmung der Eltern leichte Jobs übernehmen. Welche Arbeiten und Arbeitszeiten erlaubt sind, richtet sich nach den Regeln des Jugendarbeitsschutzes.
Was ist der Taschengeldparagraf?
Der Paragraf 110 des Bürgerlichen Gesetzbuchs ist als „Taschengeldparagraf” bekannt. Er greift, wenn ein minderjähriges Kind einen Kauf vollständig mit Geld bezahlt, das es zur freien Verfügung erhalten hat. Kauft ein Kind also Eis oder Schokolade vollständig mit frei verfügbarem Taschengeld, ist dieser Kauf in der Regel wirksam. Er kann nicht allein wegen des Alters rückgängig gemacht werden. Bei teureren Dingen wie einem Smartphone oder einer Uhr gilt das nur, wenn der Preis wirklich vollständig mit frei verfügbarem Geld bezahlt wurde. Außerdem dürfen keine Verpflichtungen damit verknüpft sein, wie zum Beispiel Ratenzahlungen oder ein Handyvertrag. Und den Kauf von Alkohol verbietet bei Minderjährigen schon der Jugendschutz.
Ein spezielles Thema ist das Taschengeld für eine Klassenfahrt, denn dabei treten Unterschiede im elterlichen Einkommen besonders deutlich hervor. So bekommen manche Kinder 20 Euro mit auf die Reise, während andere mehr als 100 Euro im Gepäck haben. Da sind direkte Vergleiche praktisch unausweichlich.
Deshalb solltest du eine einheitliche Höhe des Taschengelds für die Klassenfahrt vorschlagen. Dafür bietet sich beispielsweise ein Elternabend an. Da könnt ihr auch klären, inwiefern Geld für Eintritte und Fahrkarten benötigt wird. Sonst sollte das Taschengeld so bemessen sein, dass es dem Preisniveau im Zielort angemessen ist und sich der Nachwuchs ein paar Süßigkeiten oder Souvenirs leisten kann.
Wofür dürfen Kinder ihr Taschengeld ausgeben?
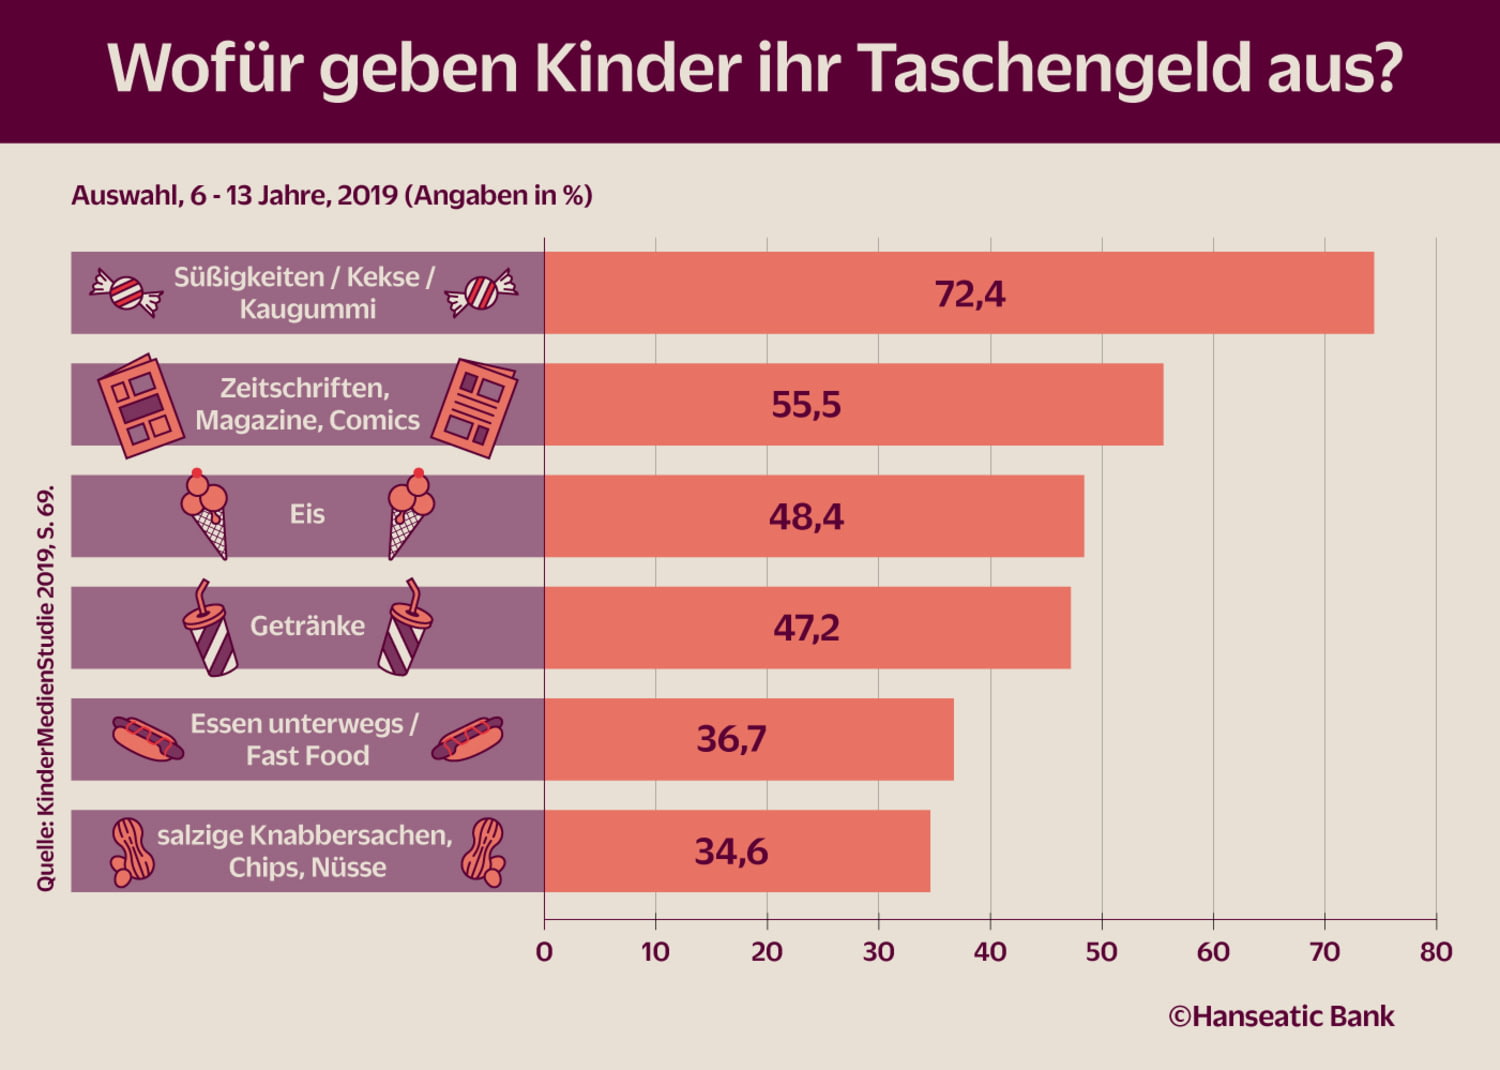
Fachleute sagen: Beim Taschengeld sollten Kinder möglichst frei entscheiden dürfen (natürlich im rechtlich erlaubten Rahmen). Denn die Kinder sollen ja lernen zu erkennen, was ihnen wichtig ist und was nicht. Da gehört es einfach dazu, dass sie hier und da ihr Geld für Dinge ausgeben, die in deinen Augen vielleicht nutzlos und unvernünftig sind. Andere Kinder dagegen sparen vielleicht schon früh für größere Anschaffungen. Beides ist erlaubt, beides gehört zum Lernprozess. Mach deinem Nachwuchs also möglichst keine Vorgaben. Die freie Entscheidung endet bei Produkten, die Minderjährige nicht kaufen dürfen, etwa Alkohol. Für weitere Grenzen können Familien nachvollziehbare Regeln festlegen.
Das Kind frei entscheiden zu lassen bedeutet aber auch: Erhebe keine Vorwürfe, wenn das Kind schon zwei Tage nach dem letzten Taschengeld angelaufen kommt und „Nachschub” möchte. Es ist seine Sache, ob und wofür es das Geld schon ausgegeben hat. Aber es ist ebenso seine Sache, wenn nun nichts mehr übrig ist. Anstatt Geld nachzuschießen, kannst du dem Kind dabei helfen, das Geld besser einzuteilen, etwa mit einem Sparschwein oder einem eigenen Tagesgeldkonto.
Warum Taschengeld so wichtig ist | Die Ratgeber
Gibt es auch: Taschengeld-Apps
Viele Kinder haben ein Smartphone oder Tablet. Für sie kann eine Taschengeld-App interessant sein. Damit behalten sie den Überblick und können nachverfolgen oder vorausplanen, was mit ihrem Geld passiert. Je nach Taschengeld-App lassen sich Ein- und Ausgaben in Klassen wie Essen, Kleidung, Zeitschriften oder Spielzeug einteilen. Da können Kinder sehen, wie viel Taschengeld sie wofür aufwenden. Einige Taschengeld-Apps erlauben zwecks Kontrolle auch den Eltern, diese Übersicht aufzurufen.
Manche der Programme ermöglichen einfache Überweisungen, liefern Ausgabentrends und Analysen oder bieten virtuelle Geldkarten fürs Onlineshopping. Aufgepasst: Kostenlose Taschengeld-Apps bieten häufig weniger Funktionen. Wer mehr will, muss oft dafür zahlen. Auch stehen teils Banken, Sparkassen und andere Finanzinstitute dahinter, die Kinder und Jugendliche als künftige Kundschaft gewinnen beziehungsweise Daten sammeln wollen.
Die Taschengeld-App „Budget+plus“ hingegen kommt von der Deutschen Stiftung Verbraucherschutz. Die nennt das Programm „kostenfrei, anbieterunabhängig und datenschutzkonform“. Gedacht ist es sowohl für die private Nutzung als auch für den Schulunterricht, um Finanzwissen zu vermitteln. Budget+plus hat eine Einnahmen- und Ausgabenfunktion und kann Sparziele und Ausgabengrenzen festlegen. Droht ein Limit überschritten zu werden, warnt ein Alarm davor. Außerdem an Bord: eine Wissensdatenbank zu Finanzthemen.
Strahlende Aussichten fürs Konto
Beim TagesGeld der Hanseatic Bank kommst du täglich an deine Ersparnisse. Trotzdem gibt es attraktive Zinsen – sogar mehr als auf einem Sparbuch. Da freut sich dein Konto. Und du gleich mit.