


Ein Muss fürs Eigenheim: Was die Haushaftpflichtversicherung ausmacht

Du bist endlich im Eigenheim und kannst Freiheiten genießen, die du als Mieter*in nie hattest. Doch mit dem Haus kommen auch neue Pflichten. Als Eigentümer*in musst du darauf achten, dass von deinem Grundstück und deinem Gebäude möglichst keine Gefahren für andere ausgehen – etwa durch herabfallende Dachziegel oder Laub vor der Haustür. Ganz ausschließen lassen sich Unfälle aber nie. Für Haftungsfälle, bei denen Dritte durch dein Haus oder Grundstück zu Schaden kommen, ist die Haushaftpflicht gedacht. Wie sie funktioniert, erfährst du hier.
Themen in diesem Artikel
- Was ist eine Haushaftpflicht?
- Wer braucht die Haushaftpflichtversicherung?
- Bei welchen Schäden zahlt die Haushaftpflicht?
- Wann haftet die Hausbesitzerhaftpflichtversicherung nicht?
- Sind die Beiträge für die Haushaftpflichtversicherung steuerlich absetzbar?
- FAQ: Häufige Fragen und Antworten
Auf den Punkt: Haushaftpflichtversicherung
- Eine Haushaftpflichtversicherung zahlt, wenn durch deine Immobilie oder dein Grundstück Schäden für andere entstanden sind.
- Wer eine Immobilie besitzt, sollte in der Regel eine Haushaftpflicht haben.
- Vermieter*innen können die Kosten auf ihre Mieter*innen umlegen.
- Die Haushaftpflicht springt ein, wenn du den Schaden nicht mutwillig selbst verursacht hast.
Was ist eine Haushaftpflicht?
Die Privathaftpflichtversicherung kennst und hast du vermutlich. Sie deckt Schäden ab, die du persönlich am Eigentum anderer verursachst. Also wenn du zum Beispiel das Handy eines Freundes aus Versehen in den See fallen lässt.
Die Haushaftpflicht funktioniert ähnlich wie eine Privathaftpflicht, bezieht sich aber auf Haftungsrisiken aus deinem Haus oder Grundstück. Natürlich entwickelt dein Heim dabei kein Eigenleben und stürzt sich auf vorbeigehende Spaziergänger*innen. Aber durch dein Grundstück können Nachbar*innen oder Besucher*innen bestimmten Gefahren ausgesetzt sein. So könnte jemand auf dem Gehweg vor deinem Haus ausrutschen und sich verletzen. Oder einer der Bäume in deinem Garten fällt durch einen Sturm auf den Zaun der Familie nebenan.
Damit du in solchen Schadensfällen nicht für die Folgekosten aufkommen musst, gibt es die Haushaftpflichtversicherung.
Wenn im Alltag plötzlich etwas schiefläuft
Ob gestohlenes Smartphone, defekte Technik oder Stress im Netz – SicherAlltag ist für dich da und fängt die Kosten ab. Abschluss? Geht schnell und direkt über deine GenialCard oder GoldCard.
Wer braucht die Haushaftpflichtversicherung?
Ob eine Haushaftpflichtversicherung sinnvoll für Sie ist, hängt von Ihrer Wohnsituation ab:
- Eigenheimbesitzer*innen sollten unbedingt über eine Haftpflichtversicherung verfügen, die ihr Haus miteinbezieht. Es kann sein, dass deine Privathaftpflicht hier bereits ausreicht. Aber das gilt nicht immer. Daher solltest du immer deine bestehende Versicherung prüfen, bevor du dich für eine Extra-Haftpflicht für das Haus entscheidest.
- Mieter*innen schließen die Haushaftpflicht nicht selbst ab. Vermieter*innen können aber die Kosten auf die Mieter*innen umlegen – die Haushaftpflichtversicherung gehört nämlich zu den sogenannten umlagefähigen Nebenkosten, die Vermieter*innen als Betriebskosten an ihre Mieter*innen weiterreichen können.
- Vermieter*innen sollten eine Haushaftpflichtversicherung haben – und die Kosten sind wie gesagt auf die Mieter*innen umlegbar.
- Du hast bisher nur ein Grundstück, auf dem du irgendwann bauen möchtest? Auch dann könnte eine Haushaftpflichtversicherung sinnvoll sein. Denn die Privathaftpflichtversicherung springt häufig nicht ein.
Beachte bei der Haushaftpflichtversicherung: Die Bedingungen der einzelnen Anbieter können sich stark unterscheiden. Auch wenn es Spannenderes gibt, solltest du deshalb immer erst genau die Konditionen mehrerer Haushaftpflichtversicherungen wälzen, bevor du dich für eine entscheidest. Ansonsten könnte es passieren, dass wichtige Schadensfälle nicht abgedeckt sind. Im schlimmsten Fall wirst du dann trotz abgeschlossener Versicherung kräftig zur Kasse gebeten, wenn etwas passiert.
Bei welchen Schäden zahlt Haushaftpflicht?
Auch wenn die Leistungen der Versicherungen teilweise sehr unterschiedlich sind, gibt es doch einige Schadensfälle, die zum Standard bei der Haushaftpflicht gehören. So zahlen die Anbieter in der Regel bei Schäden, die passieren, wenn du eine deiner Pflichten als Hausbesitzer*in aus Versehen versäumst:
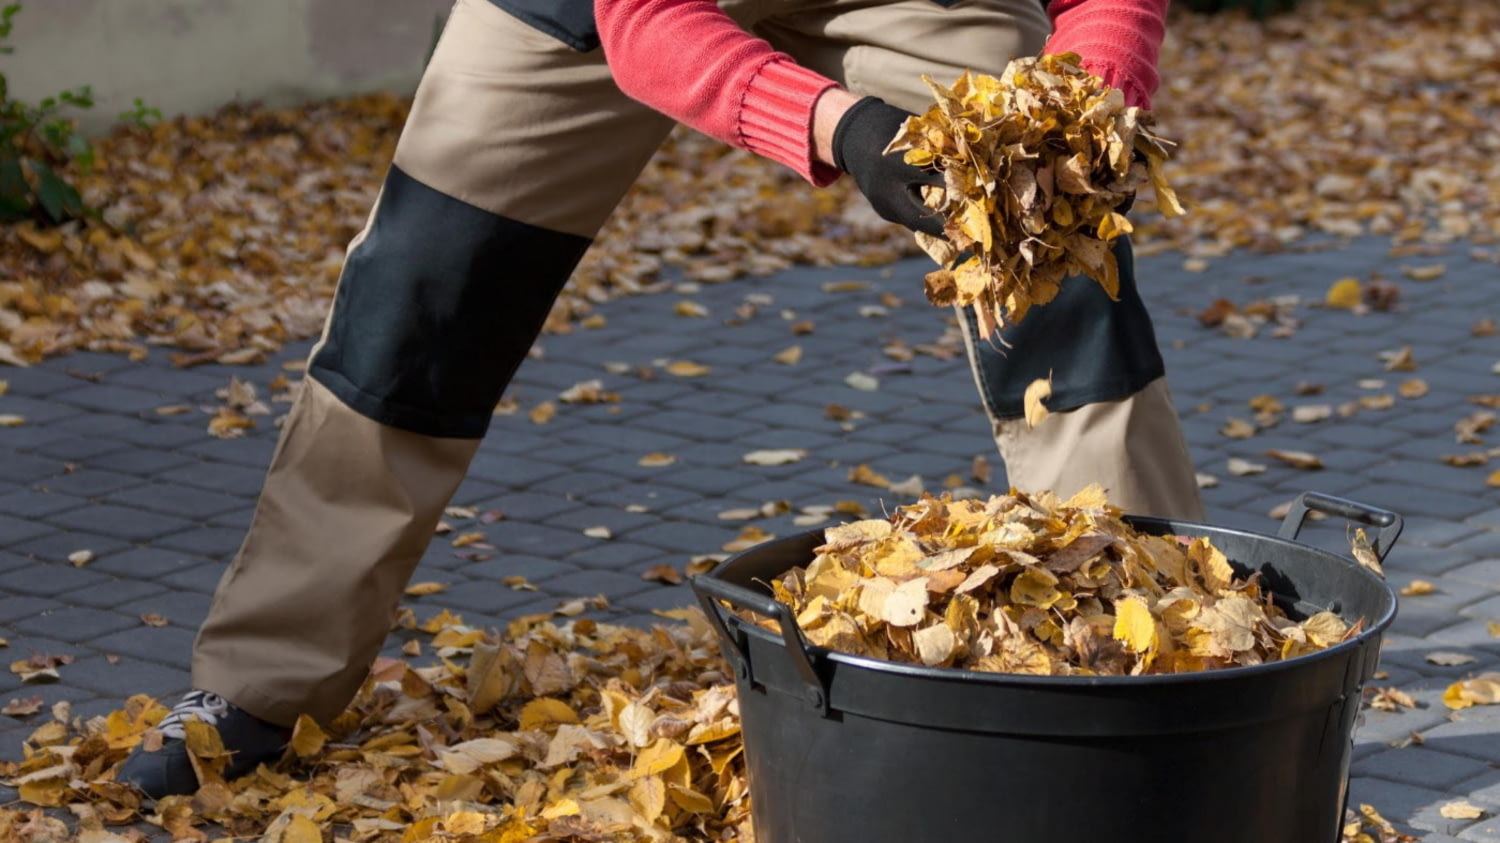
- Die Verkehrssicherungspflicht: Eigentümer*innen sind dafür verantwortlich, Gefahren für Besucher*innen ihres Grundstücks oder auch Vorbeigehende zu beseitigen, sodass sie keinen Schaden nehmen. Zum Beispiel müssen sie Schnee, Eis oder Laub von den Gehwegen entfernen, auf denen jemand ausrutschen könnte.
- Die Instandhaltungspflicht: Eigentümer*innen haben die Pflicht, ihr Grundstück und Gebäude in Schuss zu halten. Lockere Gehwegplatten müssen beispielsweise genauso repariert werden wie eine bröckelnde Fassade.
Eine Haushaftpflichtversicherung deckt nicht nur deine eigenen Versäumnisse ab. Deine privaten Angestellten sind mitversichert. Vielleicht lässt etwa die Reinigungskraft den Fußboden nass zurück. Oder der Gärtner versäumt es nach der Arbeit sämtliche Gartengeräte von den Wegen zu entfernen. Verletzt sich dann ein*e Besucher*in, haftet meist ebenso die Versicherung für entstehende Kosten.
Den Klempner, der deinen Wasserhahn repariert, oder die Technikerin für deinen Kühlschrank sind aber nicht mitversichert. Für die Haushaftpflichtversicherung gelten nur Personen als mitversichert, mit denen du einen Arbeitsvertrag abgeschlossen hast.
Bei Umbauten oder Renovierungen können Schäden je nach Vertrag mitversichert sein. Versicherte sollten die Bedingungen und mögliche Bausummen-Grenzen prüfen.
Wann haftet die Hausbesitzerhaftpflichtversicherung nicht?
Versichert sind normalerweise nur Schäden, die du nicht mutwillig selbst verschuldest. Würdest du beispielsweise den Weg zu deinem Haus im Winter wässern, damit alle vorbeigehenden Personen hinfallen, dürfte die Versicherung sich weigern, die Kosten für entstehende Schäden zu übernehmen.
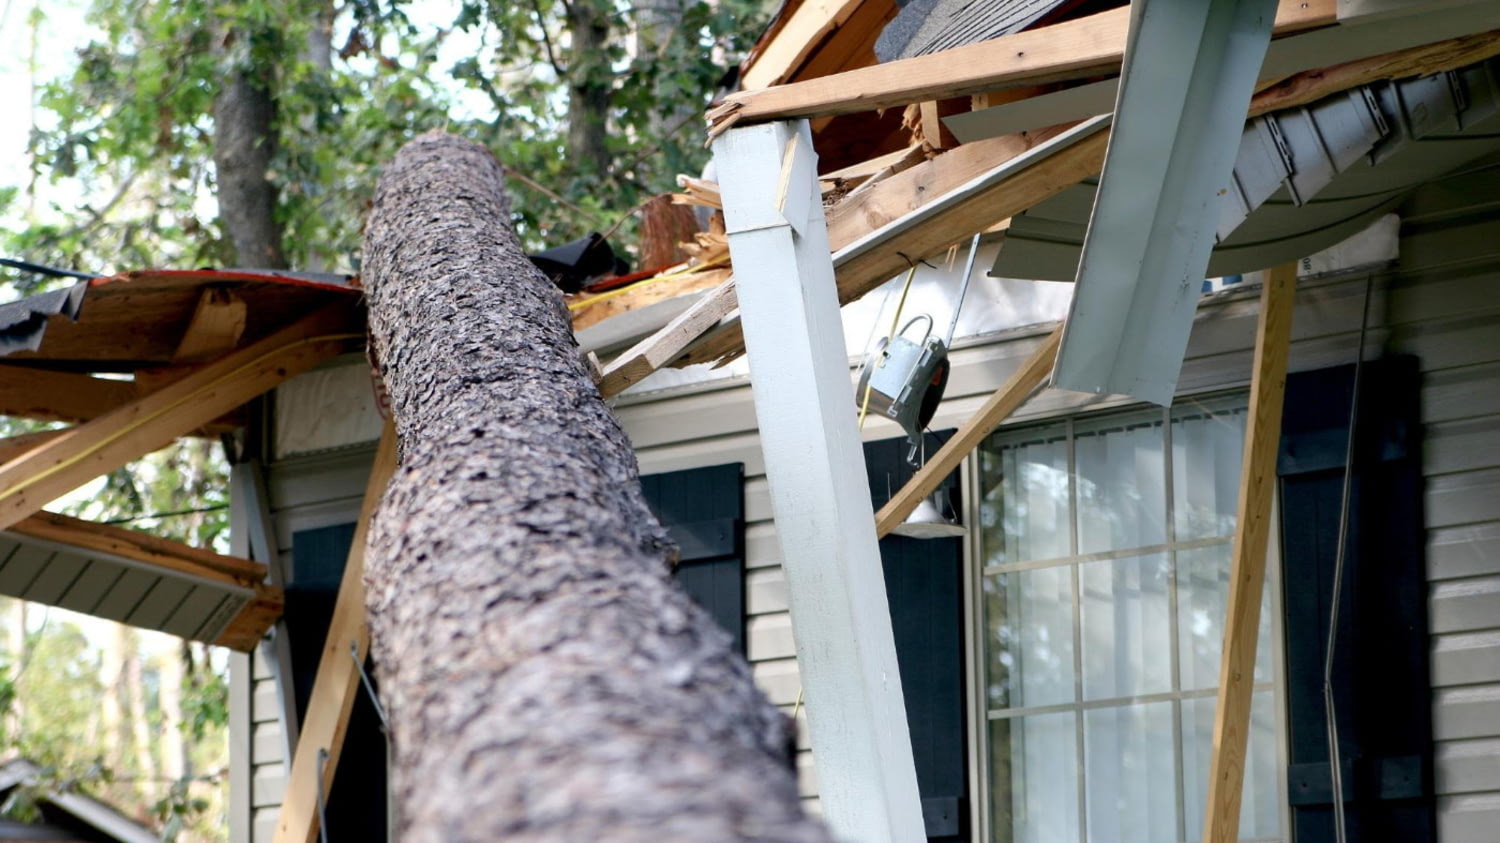
Auch für Schäden, die auf bekannten Mängeln beruhen, zahlt die Haushaftpflichtversicherung meist nicht. Wenn du bereits seit Monaten weißt, dass der Baum in deinem Garten morsch ist, dürfte es wenig verwundern, wenn er beim nächsten stärkeren Wind umfällt. Verursacht er dabei Schäden bei den Nachbar*innen, ist es ebenso wenig verwunderlich, wenn die Versicherung nicht dafür haftet.
Übrigens: Wenn Naturgewalten Schäden an deinem Haus verursachen, zum Beispiel, wenn dein Keller von Starkregen geflutet wird, dann ist auch nicht die Haushaftpflichtversicherung zuständig, sondern die Elementarversicherung.
Im Ernstfall finanziell abgesichert
... mit SicherEinkommen. Die beiden flexiblen Tarife sorgen dafür, dass du bei Krankheit oder Jobverlust die finanzielle Unterstützung bekommst, die du benötigst:
- Monatliche Leistung bei Arbeitslosigkeit bis zu 500 Euro
- Monatliche Leistung bei Arbeitsunfähigkeit bis zu 500 Euro
- Einmal-Leistung bei schwerer Krankheit bis zu 3.000 Euro

Sind die Beiträge für die Haushaftpflichtversicherung steuerlich absetzbar?
Ob du die Haushaftpflicht steuerlich absetzen kannst, hängt vor allem davon ab, wie du die Immobilie nutzt. Bei selbst genutztem Wohneigentum ist die Lage nicht immer eindeutig: Zwar lassen sich private Haftpflichtversicherungen häufig als Vorsorgeaufwendungen absetzen, die Haushaftpflicht kann vom Finanzamt aber auch als Sachversicherung eingeordnet werden – und diese sind nicht steuerlich absetzbar.
Anders sieht es bei vermieteten Immobilien aus. Vermieter*innen können die Beiträge zur Haushaftpflichtversicherung in der Regel als Werbungskosten in der Steuererklärung angeben.


